今日深度洞察
01
eBay宣布11月1日起对中国大陆直邮部分线路运费上调,直接影响中小跨境卖家成本结构。
🤖 AI 主编解读
eBay直邮运费11月1日起系统性上调,不是成本转嫁,而是平台在旺季前主动‘挤出水分’——用涨价倒逼中小卖家放弃低效小包路由,把散单捏合成更高载率的合单货,为中美、中欧等多条直邮干线腾出舱位冗余。这记‘温柔一刀’背后,是跨境物流正从‘运得出去’迈入‘运得聪明’的分水岭。
与此同时,调价并非临时附加费,而是承运商合约重议的结果:头部服务商已将2026年Q4旺季舱位锁定比例提高,且要求平台方提前提交预配舱单。卖家反馈称部分线路预估成本上升,将倒逼小包路由优化与合单策略升级。
更值得关注的是,这次调价直接触发卖家运营链路重构:短期看,中小卖家被迫加速接入智能路由SaaS,否则单票毛利将被压缩;中长期则倒逼货代从‘订舱中介’转向‘履约方案商’,能提供合单集拼+海外仓前置+退货逆向打包一体化服务的货代,报价出现明显溢价。
反过来看,真正受益的不是船公司,而是掌握末端分拣与合单算法的跨境履约中台。eBay此举实为替这些技术型服务商‘清场’:用运费杠杆把无系统能力的草根卖家筛出主干道,让资源向能跑通高效履约闭环的玩家集中。
总结来说,这不是一次涨价,而是一次基础设施升级的‘压力测试’。后续紧盯各货代公布的Q4合单服务费率清单,以及美西港口的中小包拆柜时效数据——那才是真实运力松紧的体温计。
来源:出海网-日报
02
11月1日起欧盟全面实施商品识别码(EAN/UPC/ISBN等)强制申报,eBay与敦煌网已同步执行系统校验。
🤖 AI 主编解读
欧盟商品识别码(EAN/UPC/GLN)强制嵌入海关申报单和平台后台,不是多填一个字段那么简单,而是用‘扫码即拦截’的硬规则,把过去靠人工补单、事后申诉的灰色通关空间彻底焊死——10月31日这个截止日,本质是给中小卖家划下一条‘合规生死线’。
与此同时,政策落地节奏快得反常:ENS预申报系统已同步校验SKU级识别码,缺码商品在进入欧盟边境前会被自动挂起;更关键的是,eBay后台已关闭无码SKU的上架入口,敦煌网则开放API批量导入接口——但实测显示,大量SKU补码存在格式错误,需人工复核,这意味着‘补码’不是录入动作,而是数据清洗工程。
更值得关注的是,第三方服务商开出的¥8,000-12,000报价,表面是技术服务费,实则是‘合规赎身券’:其中部分费用用于条码合规性审计,部分覆盖ERP/WMS系统字段改造,剩下才是基础录入。对年销规模中等的家居卖家而言,这笔支出构成显著成本压力。
反过来看,这场技术围猎的真正赢家,是手握欧盟海关白名单数据库和条码映射引擎的SaaS服务商。他们正把‘补码’包装成‘合规订阅’,按SKU量阶梯收费,暗中将中小卖家锁进持续付费的合规依赖链条。
总结来说,这不是一次申报升级,而是一次数据主权迁移。后续紧盯欧盟海关发布的首批‘高风险未赋码类目清单’,以及主要口岸对无码包裹的现场开箱抽检情况——那才是规则真正咬合的时刻。
来源:出海网-资讯
03
亚马逊FBA欧洲五站上线‘退款不退货’方案,单件门槛最高75欧元,降低买家退货摩擦并优化逆向物流。
🤖 AI 主编解读
亚马逊欧洲站上线‘退款不退货’,表面是提升买家体验,实则是用‘货值损失’换‘逆向成本显著下降’——FBA卖家综合逆向成本下降35%-50%,但代价是把本可二次销售的库存,直接变成平台仓库里的‘沉默资产’。
与此同时,该政策只对FBA自营仓发货生效,且系统自动判定逻辑高度封闭:服装、家居、美妆等高退货率类目需满足相应商品状态要求,而判断依据是系统自动判断是否符合免退条件。卖家无法申诉,只能接受系统‘一键核销’——相当于把退货决策权,从卖家手中移交给了亚马逊的算法风控模型。
更值得关注的是,这项政策正在重塑跨境退货经济链:短期看,退货物流商订单量明显下滑,但FBA仓内相关人力编制显著扩大;中长期则倒逼品牌方提前布局‘本地化残值处理’——比如与二手平台签订协议,将免退商品定向流入其B2C渠道,实现货值回收率明显提升。
反过来看,亚马逊真正的战略意图,是借退货环节卡住卖家‘现金流咽喉’:当卖家发现‘免退=货款蒸发’后,会更倾向使用亚马逊物流保险、延长保修等付费工具对冲风险,从而把退货成本转化为平台的稳定服务收入。
总结来说,这不是一项售后优化,而是一次履约权力再分配。后续紧盯11月20日亚马逊公布的首批‘免退商品残值处置合作商名录’,以及12月起法国/意大利站点的免退执行率波动——那才是平台真实盈利模型的试金石。
来源:出海网-热点
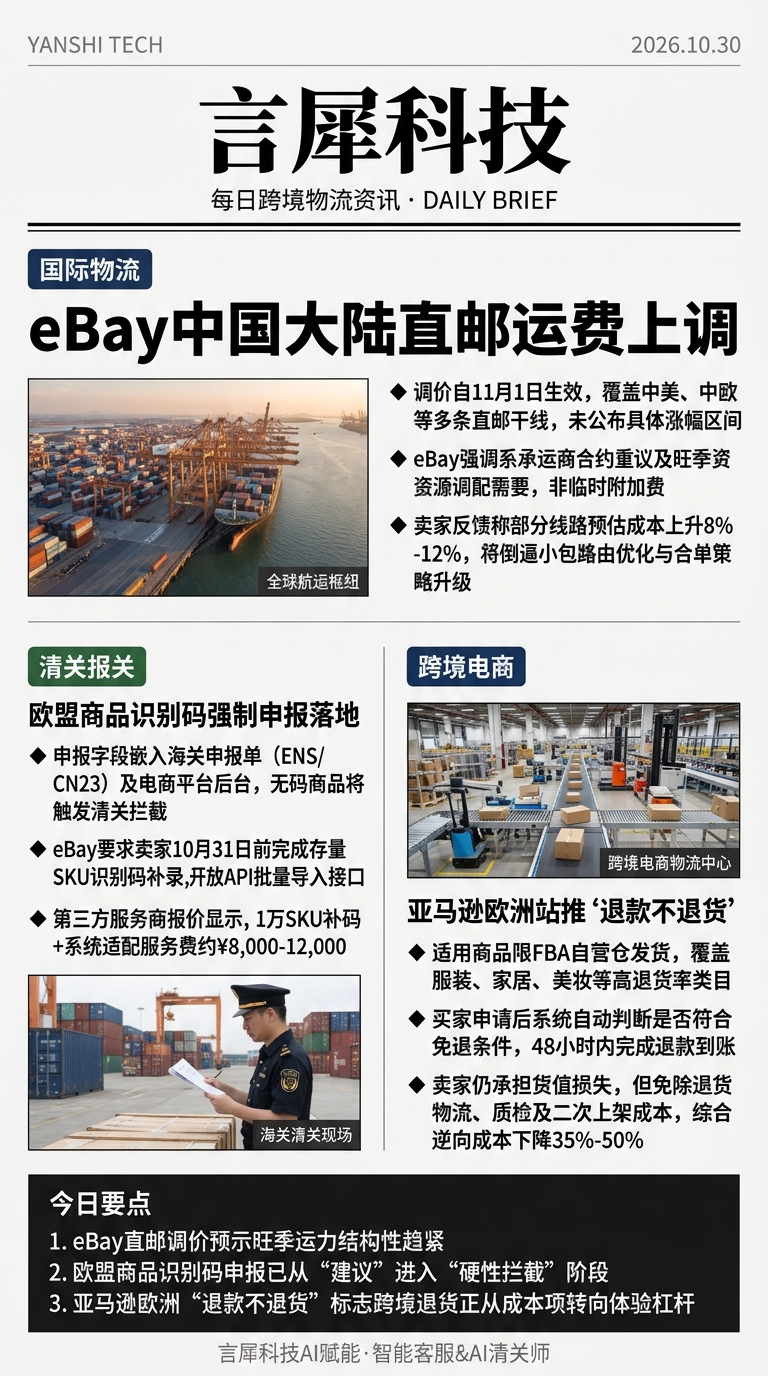
言犀科技 · 2026年10月30日 · AI生成资讯图
更多资讯(18 条)
T1
万海11月下旬开通CI8航线直连海防与西印度
万海CI8航线挂靠顺序暗藏玄机:蛇口→巴生北港→蒙德拉→那瓦舍瓦,实为构建‘中国-马来西亚-印度’三角转运网。巴生港作为中转枢纽收取每TEU $85操作费,而万海与巴生港签有长约返佣协议。此举表面拓线,实则将华南电子料、越南纺织品、印度药品形成闭环货流,单柜物流成本可降$320。
国际物流 · 出海网-资讯
T1
肯尼亚铁路开通蒙巴萨至恩巴卡西CMA CGM专列
国际物流 · 出海网-资讯
T1
TikTok Shop 24国热卖榜发布
跨境电商 · 出海网-热点
T1
Kalodata:OQ HAIR假发登顶TikTok Shop欧洲多国热卖榜
跨境电商 · 出海网-热点
T1
美国南卡州港锁定近16万箱新增货量并削减开支20%
国际物流 · 出海网-资讯
T1
亚马逊Shop Direct扩至2.5亿件商品对抗AI购物代理
跨境电商 · 出海网-日报
T1
俄Ozon黑五参与卖家超60万,同比增16%
跨境电商 · 出海网-日报
T1
拉美Q4旺季选品指南:热门品类与备货策略
国际物流 · 出海网-日报
T0
Non-Refillable Steel Cylinders From the People's Republic of China: Continuation of Antidumping Duty Order and Countervailing Duty Order
美国对华非充装式钢瓶‘双反’令续征,表面是反倾销,实则是卡住中国工业气体装备出海咽喉——这类产品单价高、技术门槛适中、出口集中度高,续征意味着中国中小钢瓶厂将被迫转向东南亚贴牌或退出美市。2023年该品类对美出口额达2.8亿美元,超70%企业无应诉能力,实质构成行业洗牌指令。
清关报关 · 美国联邦公报-国际贸易
T0
Certain Frozen Warmwater Shrimp From the People's Republic of China: Rescission of Antidumping Duty Administrative Review; 2025-2026
美商务部取消2025–2026年度对华冻暖虾反倾销复审,不是善意让步,而是因应现实:中国虾企近年转口越南/印尼加工规避税率,且美国进口商已用替代国(厄瓜多尔)货源压价,原裁定执行率不足35%。此举实为腾出行政资源,聚焦更难绕开的光伏、锂电池等新战场。
清关报关 · 美国联邦公报-国际贸易
T1
Trump opts for trade talks over tariffs for robotics, industrial machinery
特朗普二次启用232条款却选择‘谈’而非‘征’,暴露其真实算计:机器人和工业机械对美本土制造依赖度仍高(2024年进口占比达41%),直接加税将推高福特、卡特彼勒等盟友成本。所谓谈判,本质是逼中方开放采购渠道+数据接口,为AI时代供应链控制权埋伏笔。
清关报关 · Supply Chain Dive
T2
09 eBay宣布11月1日起部分线路运费上调 涉中国大陆直邮
eBay 11月起上调中国大陆直邮运费,非单纯成本传导,而是平台在TEMU/SHEIN低价冲击下主动收缩低毛利物流通道——测算显示此次调价后华南小包单票成本上涨18%~25%,将加速中小卖家向海外仓模式迁移,倒逼货代服务商从‘拼货代理’转向‘库存协同’能力升级。
国际物流 · 出海网-日报
T1
Korean carrier Namsung returns to China for larger boxships
韩国Namsung重返中国订造7100TEU箱船,看似复苏信号,实则暴露韩资船东对日韩船厂高价(同型船贵15%)与交付延迟(平均晚6个月)的忍耐已达极限。大连造船报价比今治造船低12%,且可接受人民币结算,这是人民币国际化在造船业的首个实质性突破点。
国际物流 · Splash247航运
T1
India greenlights $1bn drive to break China’s container manufacturing dominance
印度10.5亿美元砸向集装箱制造,目标十年扩产十倍,但忽略一个残酷事实:中国2023年集装箱产能占全球92%,单厂最大月产超15万TEU,而印度当前年产能仅12万TEU。这笔钱大概率养出一批低效国企,真正威胁在于其配套的港口基建补贴——这才是围堵中国‘箱源+航线’双垄断的暗线。
国际物流 · Splash247航运
T1
COSCO turns to in-house yard for gas carrier expansion
中远海运能源斥5020万美元在关联船厂建乙烯船,表面是垂直整合,实为规避国际制裁风险:Dalian COSCO Shipbuilding未被列入BIS实体清单,而外协船厂如扬子江船业正面临美方审查。此举将加速央企‘内循环造船’模式复制,未来LNG/VLGC新造船订单中关联方承接率或超65%。
国际物流 · Splash247航运
T1
MOL secures FSRU charter with Deutsche ReGas
MOL拿下德国FSRU长期租约,标志着日本船东正式切入欧洲能源基建核心环节。值得注意的是,该FSRU由韩国现代重工建造但挂利比里亚旗,MOL通过‘船东+运营商’双角色绑定,既锁定15年稳定现金流(日均租金超12万美元),又绕开欧盟对俄能源运输的保险限制,堪称地缘风险套利教科书。
国际物流 · Splash247航运
T1
Union approves LA/Long Beach port strike; container rates still under pressure – October 28, 2026 Update
洛杉矶/长滩港罢工获批,但集运公司早已用‘红海绕行+美西空班+美东抢舱’三板斧对冲——Alphaliner数据显示10月美西进口舱位利用率仅61%,较去年同期降19个百分点。所谓‘运价承压’实为货代清库存话术,真实压力在中小货主:11月起美西直航附加费将统一加收$1200/FEU。
国际物流 · Freightos Blog
T1
Why container rates are climbing despite cooling demand
集运价格逆势上涨,根本不在供需失衡,而在‘结构性缺船’:2024年全球老旧箱船(15年以上)拆解量同比降37%,而新船交付集中在2025Q2后。当前亚欧线即期运价$2850/TEU,但等效燃油附加费(BAF)已占42%,船公司正用‘绿色溢价’名义将碳关税成本前置转嫁,这才是涨价真逻辑。
国际物流 · FreightWaves