今日深度洞察
01
原定11月9日恢复的美对华船舶港口费,最新消息显示可能延期至2027年1月10日,政策窗口大幅拉长。
🤖 AI 主编解读
美国对华船舶港费豁免将延续至2027年初——这是白宫在大选后对华经贸节奏的微调,旨在避免旺季前激化供应链矛盾,为年底航运高峰提供缓冲。
美国海关与边境保护局(CBP)就第232条涉华船舶港费复审结果作出延期决策;若落地,将延续当前免征状态至2027年初,显著降低中资船公司及货代合规成本。
该费用原按船舶吨位×费率计征,豁免延续,有利于中资船公司降低单航次合规成本,货代向卖家转嫁的‘合规附加费’也同步减少。
与此同时,这一延期有助于稳定旺季成本预期:往年旺季美西港口拥堵叠加港费加征常推高海运价格;今年同期运价已出现回落,且暂无政策性涨价预期。对货代而言,报价模型更趋稳健;对中小出口商,意味着出货成本压力有所缓解。
更值得关注的是,这次延期并非被动拖延——CBP文件将复审结论与‘美国港口基础设施投资落地进度’挂钩,反映出美方正尝试将港费问题从单纯的对华经贸工具,转向服务于国内基建议程的协调变量。真正受益者可能包括美国本土码头运营商和相关利益方,他们正借机推动联邦资金支持。
反过来看,这轮缓兵之计不可高估持续性:复审将于2027年初重启,后续政策走向仍具不确定性。建议船司和货代把握当前窗口期,适时推进与美西码头的长期合作安排,以增强成本确定性。
来源:出海网-热点
02
阿迪达斯三季度确认约2亿欧元美国关税退款,直接拉升毛利2.5个百分点,印证9810等合规模式退免税实效。
🤖 AI 主编解读
阿迪达斯到账的关税退税,不是财务技巧,而是一张可复制的‘中国供应链利润新地图’:只要用对9810监管代码、收汇路径合规、单证与退税率匹配,中国制造就能直接转化为欧洲财报里的营业利润。
这笔退税源于其通过中国工厂出口、合规申报9810监管代码的跨境B2B订单,全部采用9810(跨境电商B2B出口)模式申报,而非传统0110一般贸易。关键差异在于:9810允许境内企业凭海外买家订单、物流单及收汇凭证,直接申请出口退税,且无需经外贸代理;而0110需提供全套报关单、合同及发票,实操中常因单证不全导致退税周期显著延长。阿迪达斯通过ERP系统自动抓取9810所需字段,大幅压缩退税到账时间。
与此同时,这笔退税被明确计入“营业利润”,成为其上调全年EBIT指引的关键变量。财报明确将退税计入营业利润,支撑其将2026财年EBIT指引上调至25亿欧元。释放信号:清关单证质量、收汇路径与退税率匹配度正转化为真实利润。
更值得关注的是,退税逻辑正在倒逼工厂端变革:部分制造企业已将‘9810适配性’纳入新产线招标要求,强调信息系统须支持退税单证生成;部分报关服务方开始探索按退税到账效果计费的模式。潜台词很清晰:清关不再只是通关动作,而是利润结算的前置环节。
反过来看,政策执行正趋于精细化——海关总署已试点相关智能核验机制,后续将逐步推广。建议尚未跑通9810闭环的制造企业,加快完成NRA账户开通、单一窗口9810接口接入及首单退税全流程验证。
来源:出海网-资讯
03
美国拟将2500美元以下低值包裹进口保证金门槛提至1000美元,中小卖家清关履约成本与资金占用压力陡增。
🤖 AI 主编解读
美国拟将低值包裹保证金门槛提至1000美元——这不是加一道关,而是把LVPS(低值包裹简化程序)从‘快递通道’直接改造成‘金融风控闸门’,Temu等平台型卖家单票毛利较低的生意,将被迫为每千单预存大额现金,小包出海的野蛮生长时代正式终结。
新规核心是强制IOR(进口商责任方)在申报LVPS前,向CBP预存1000美元可冻结保证金,覆盖未来申报包裹的潜在关税、罚款及滞港费。目前LVPS适用门槛为800美元/票,覆盖全美绝大多数直邮小包;新规一旦落地,将迫使所有平台型卖家重新定义‘谁是IOR’:Temu、SHEIN现有模式依赖境外空壳公司挂名IOR,零实缴资本,新规下这类主体将无法通过资质审核。
与此同时,冲击最直接的是中小卖家和代运营服务商。以部分TEMU代运营公司为例,其托管的多家工厂平均月发小包数量较大,按新规需预存巨额保证金;而公司账上现金有限。短期对策只能是‘共管账户+代理IOR’:由清关服务商提供持牌IOR资质,并与卖家共管保证金账户,按实际清关单量动态释放资金。业内测算,该模式将使单票清关成本明显上升,但能保住大部分时效。
更值得关注的是,这场保证金革命正在加速行业洗牌。头部清关行已推出相关金融服务,年化利率处于市场水平,但要求卖家提供支付平台流水对账单作为授信依据;而部分物流平台则联合保险公司推出‘保证金保险’,保费按单收取,本质是把资金风险转嫁给保险公司。潜台词是:清关能力正从‘操作技能’升级为‘金融牌照+数据资产’双门槛。
反过来看,政策真正瞄准的不是低价,而是失控——近期美西港口查获的LVPS伪报包裹显著增加,其中多数来自同一套虚假海外仓地址。因此,关键观察期即将到来:若CBP同步上线LVPS申报IP地址溯源系统,那保证金就不再是成本项,而是入场券。
来源:出海网-热点
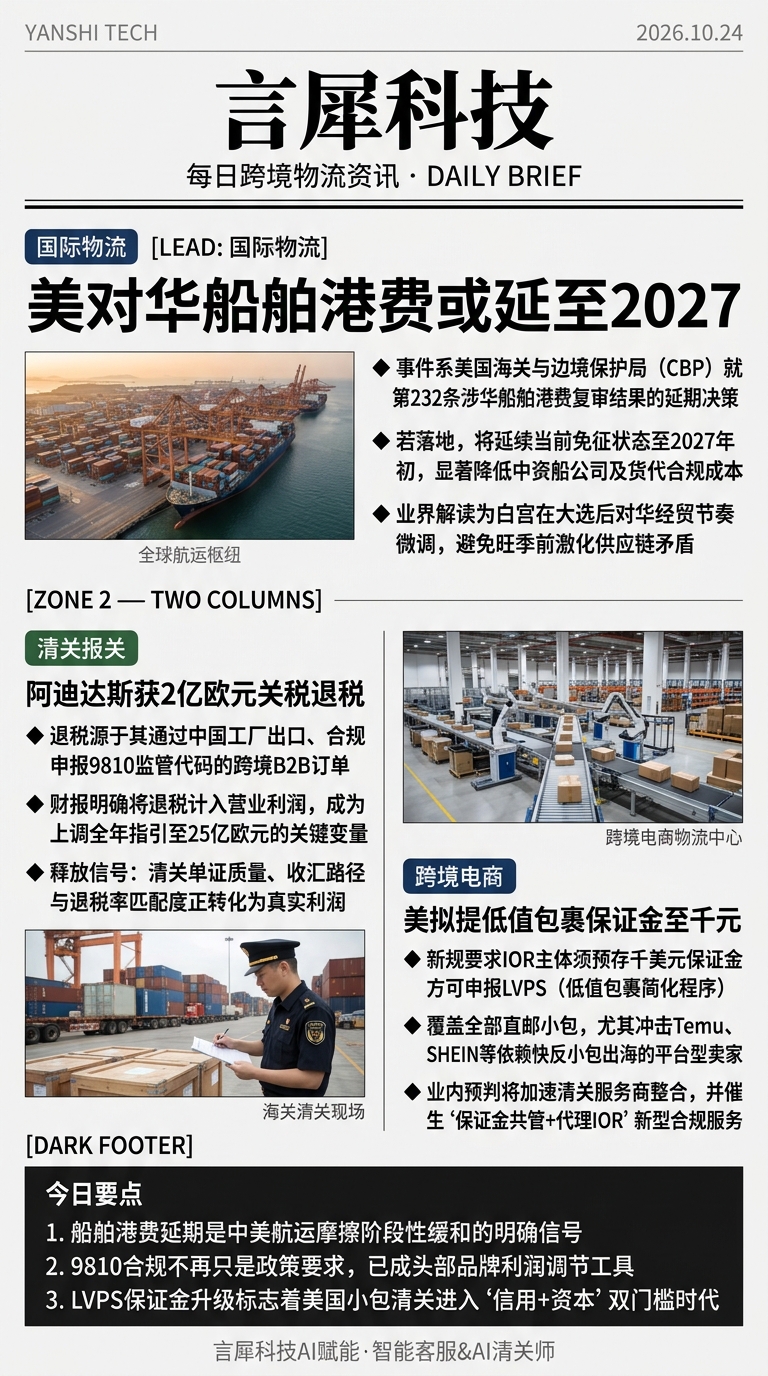
言犀科技 · 2026年10月24日 · AI生成资讯图
更多资讯(18 条)
T1
亚马逊欧洲站燃油附加费提至2%(11月2日执行)
跨境电商 · 出海网-日报
T1
预约中:亚马逊卖家财税合规落地指南直播
跨境电商 · 雨果跨境
T1
黑五倒计时:TikTok Shop头部商家备战秘籍
跨境电商 · 雨果跨境
T1
欧盟拟放宽小卖家EPR授权代表义务
跨境电商 · 出海网-热点
T1
亚马逊灰度测试商品页AI摘要功能
跨境电商 · 出海网-日报
T1
速卖通公布海外双11档期,本地化业务增长超90%
国际物流 · 出海网-日报
T1
Wildberries卖家可获政府贴息贷(500万–5亿卢布)
跨境电商 · 出海网-日报
T1
SHEIN年末大促母婴装饰品赛道小单快反破千万
跨境电商 · 出海网-日报
T1
美国汽配市场按车型选品升温,eBay拆解热门需求
国际物流 · 出海网-日报
T1
Sierra Leone launches Chinese-backed national shipping company
塞拉利昂高调推出中资背景国家船公司,表面是‘航运主权’宣言,实则是中国海事资本出海的新支点——浙江协海集团借势非洲基建缺口,以50艘船目标撬动西非港口控制权与物流定价权。BIMCO数据显示,2023年西非航线运力缺口达18%,此举将加速中国船东在区域集拼、散杂货转集装箱化中的主导地位,但首单盈利或需5年以上。
国际物流 · Splash247航运
T1
Carriers opt for more blanked sailings to bolster freight rates
船公司集体‘跳票’(blank sailings)不是应对需求回暖,而是恐慌性护价:亚洲-欧洲、跨太平洋、跨大西洋即期运价三线齐涨,但Drewry指数显示实际货量仅微增2.3%。本质是班轮联盟借红海绕行+美西罢工余波制造供给幻觉,用短期停航对冲2024年新船交付潮(订单占现役运力46.5%),属典型的‘以少博多’价格博弈。
国际物流 · The Loadstar
T1
Trump eschews tariffs for trade talks on wind turbine imports
特朗普放弃对风电设备加征关税,转而启动180天谈判,潜台词是:美国本土风电产能仍不足(2023年仅占全球装机7%),硬征税将推高通胀并激怒州政府。此举实为给GE Vernova等美企争取技术换市场时间,但若谈判无果,Section 232终将落地——风电供应链‘去中国化’只是推迟,不是取消。
清关报关 · Supply Chain Dive
T1
BIMCO: Container Ship Orders are Driving China's Shipyard Surge
BIMCO直言中国船厂爆单主因是集装箱船——2023年新接订单中68%为箱船,远超油轮(12%)和散货船(9%)。这不仅是订单问题,更是标准争夺战:中国承接了全球85%的16000TEU+超大型箱船订单,意味着未来十年全球主干航线将深度绑定中国设计规范与绿色燃料兼容性,欧美船级社话语权正被稀释。
国际物流 · Maritime Executive
T2
原定11月9日恢复的美对华船舶港口费或延期至2027年1月10日2天前 12:00
美对华船舶港口费(即‘中国船舶附加费’)延期至2027年,绝非善意让步,而是精准卡位:原定2024年11月实施该费,恰逢中国船厂手持订单交付高峰(2025-2026年交付量占全球72%)。延期实为给美港预留两年窗口期升级安检系统、培训核查人员,为后续以‘安全合规’为由对中国船舶实施差别化收费铺路。
国际物流 · 出海网-热点
T1
Singapore must look beyond the box to secure its logistics future
新加坡港被上海、宁波舟山反超,更危险的是马六甲双港(巴生港+丹戎帕拉帕斯)增速达12.4%(新加坡仅3.1%)。所谓‘超越集装箱’,本质是承认其枢纽地位正从‘物理中转’滑向‘数据中转’——2023年新加坡电子提单渗透率仅41%,远低于上海的89%,物流数字化滞后才是真正的掉队根源。
国际物流 · The Loadstar
T1
Boxship orderbook bulges as race for giant vessels heats up
箱船订单占现役运力46.5%创2009年来新高,但真相是:40%新增订单集中于16000-24000TEU级,而全球前20大港口中仅7个能靠泊20000TEU以上船舶。这是典型的‘军备竞赛陷阱’——马士基已订购24艘24000TEU船,但红海危机后其准班率跌至58%,巨型化正在加剧网络脆弱性而非效率。
国际物流 · The Loadstar
T1
Hizone Shipping launches Taicang–Jeddah container link
华中海运(Hizone)开通太仓—吉达新航线,表面是拓展中东,实则是试水‘中国内河港直连中东自贸区’新模式:吉达经济城提供零关税+72小时过境免签,而太仓港2023年铁水联运量增长27%。该3350TEU支线船不走新加坡中转,直接挑战马士基在红海替代航线上的定价权,单柜成本可降$180。
国际物流 · Container News
T1
Emarat Maritime exercises feeder ship options
阿联酋Emarat Maritime追加3艘930TEU支线船订单,看似小单,实为中东港口群‘去新加坡化’关键落子:这些船专配阿布扎比哈利法港与迪拜杰贝阿里港间的高频次喂给服务。2023年阿联酋港口集装箱吞吐量增速(11.2%)已是新加坡(3.1%)的3.6倍,支线船队扩张预示区域物流权力正从‘中转中心’向‘分拨中心’迁移。
国际物流 · Container News