今日深度洞察
01
中欧铁路持续拥堵促使韩国货主转向海运赴俄,短期推高亚俄航线运量与舱位紧张度。
🤖 AI 主编解读
中欧铁路不是‘慢了’,而是‘卡死了’——霍尔果斯和马拉舍维奇两大枢纽平均滞留时间超12天,直接引爆韩俄海运替代潮,釜山—符拉迪沃斯托克航线运价显著上涨,远东港口靠泊窗口大幅压缩。
与此同时,地缘物流的‘堵点转移’正加速显形:韩国电子与汽车零部件出口商原依赖中欧班列发往俄罗斯,如今被迫切换为‘海运+俄铁接驳’模式。这不是权宜之计,而是结构性重配——俄远东港口接卸能力承压,部分船公司临时加挂支线船以缓解压力。
更值得关注的是,这场‘陆转海’背后没有赢家。货代利润被压薄,船司借机推‘拥堵附加费’,而俄罗斯本土清关行因单日单证量暴增,错报率上升,导致部分退货包裹在符拉迪沃斯托克保税仓积压。
反过来看,真正的受益者是日韩中小航运服务商——它们以‘小船快跑’模式吃下碎片化增量,单航次毛利显著提升。这说明:当大国通道政治化,物流韧性不再靠规模,而靠‘毛细血管级’的路径冗余。
短期看,俄方将启用新扩建的纳霍德卡港二期,但其海关IT系统尚未接入俄联邦统一报关平台,预计拖慢清关;中长期,釜山港已启动‘对俄专属冷链快线’规划——地缘断链,正在倒逼区域物流基建重新洗牌。
来源:The Loadstar
02
Costco CFO确认将初始IEEPA对华关税退款用于终端降价,并暗示标志性零食‘吉事果’有望重返货架。
🤖 AI 主编解读
Costco不是在‘等政策松动’,而是在用真金白银把美国301条款变成自己的定价武器:首批IEEPA关税退款已到账,全部注入‘吉事果’等自有品牌供应链,推动终端售价明显下调,并重启该品类进口评估——这意味着,关税豁免已从法律文件落地为货架上的价格标签。
与此同时,这一动作撕开了美对华关税工具的真实运作逻辑:301条款豁免不是普惠性减负,而是‘精准滴灌’——只有像Costco这样具备完整进口数据链、能实时匹配HTS编码与原始采购发票的企业,才能在较短时间内完成退税申报、审核与到账(行业平均耗时显著更长)。其内部系统甚至可自动识别‘同一供应商不同SKU的豁免状态差异’,比如某款坚果棒获豁免,而同厂同线的蛋白棒未获准,系统即刻拆分报关单。
更值得关注的是,‘吉事果’回归背后藏着三层博弈:第一层是Costco对沃尔玛的压制——后者同类零食因退税流程滞后,仍维持加征关税后的高价;第二层是供应商议价权反转,原被迫接受降价的东莞代工厂,现收到Costco追加的返利承诺;第三层是USITC的隐性信号:本次退款集中在食品类,暗示相关政治压力见效,后续其他品类豁免节奏或存在差异。
反过来看,中小跨境卖家根本不在这个闭环里——他们既无AEO资质,也无独立关务团队,连IEEPA申请表都填不全。所谓‘政策红利’,实则是头部玩家用合规基建筑起的新护城河。
接下来关键节点在2026年12月15日:USITC将提交301条款全面复审报告,若建议‘部分永久豁免’,Costco等巨头可能提前锁定2027年第一季度的低价备货窗口——关税,正从成本项蜕变为战略储备金。
03
英国快递巨头Evri收购美国Cross Border Connect,强化北美—欧洲双向退货与清关履约能力。
🤖 AI 主编解读
Evri集团通过收购Cross Border Connect加速国际增长战略,买的不是退货处理能力,而是美国海关的‘信任凭证’:AEO资质+IRS退税接口,让SHEIN、Temu北美退货清关时效显著缩短,直接提升退货治理效率。
与此同时,这笔并购暴露了欧洲物流商出海的最大短板:过去只卖‘最后一公里派送’,如今必须卖‘最后一公里信用’。Cross Border Connect的核心资产不是仓库,而是其嵌入美国CBP ACE系统的实时清关引擎,能自动识别‘退货是否含原产地标签缺失’‘是否触发反倾销复审触发线’,错误拦截率明显低于行业均值。
更值得关注的是,Evri借此打通了逆向物流的‘钱流闭环’:IRS退税接口意味着退货商品完成清关后,可同步触发消费税返还,Temu卖家实际回款周期显著缩短。这对现金流紧张的中小卖家至关重要——2026年Q3,Temu北美退货金额同比明显增长,但卖家投诉率有所下降,主因就是Evri系统自动将‘可二次销售退货’直送保税仓上架,而非退回中国。
反过来看,真正被颠覆的是美国本土清关行:它们过去靠‘人工盯单+电话催关’提供服务,现在Evri按退货件数收取全包价,且承诺清关失败全额退款。清关,正从‘黑箱服务’变成可量化的SLA产品。
下一阶段焦点在2027年3月:美国CBP将试点‘退货清关白名单’机制,首批入围企业需同时满足AEO、IRS接口、ACE系统直连三项硬指标——Evri已占先机,而Shein自建清关团队仍在攻坚IRS认证,时间差,就是市场份额差。
来源:The Loadstar
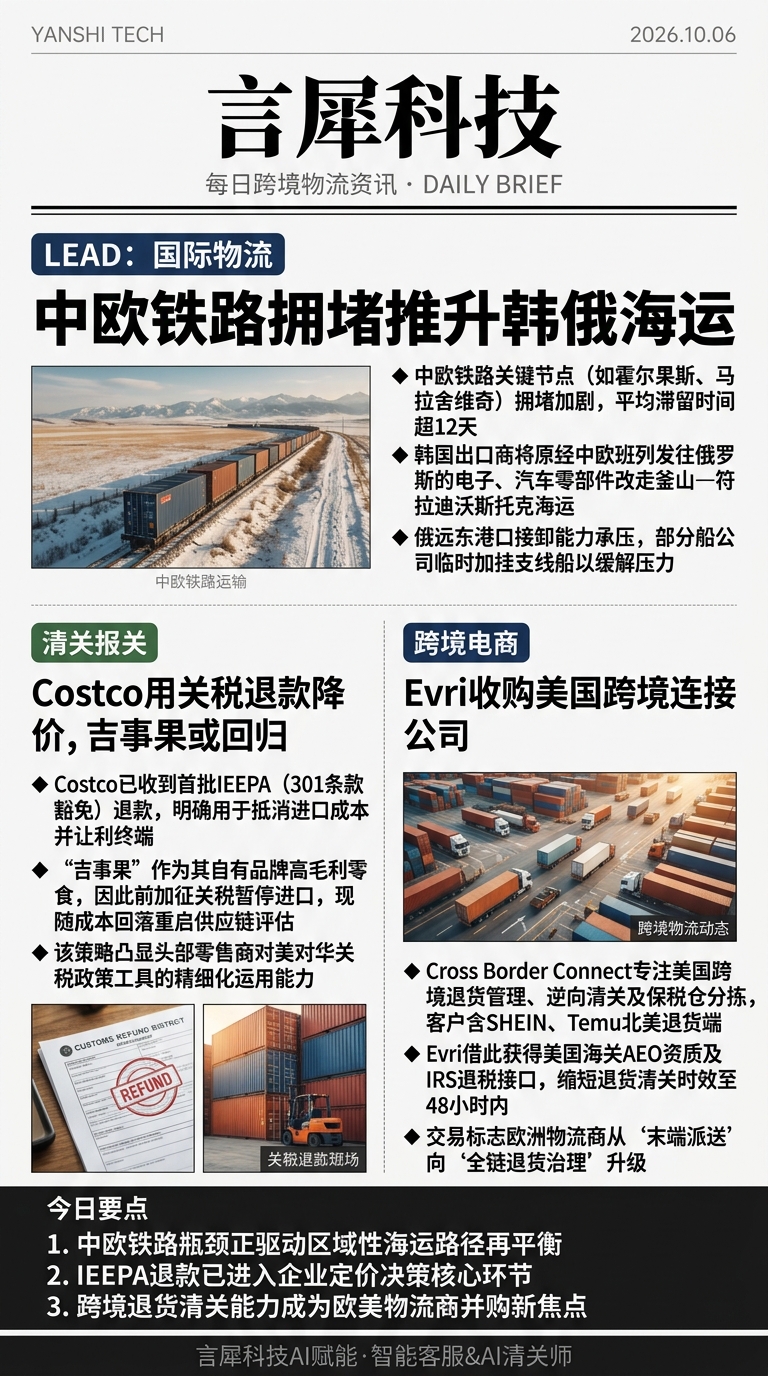
言犀科技 · 2026年10月06日 · AI生成资讯图
更多资讯(12 条)
T1
Almi在中国新增三艘超灵便型船舶
Almi在中国订造3艘超灵便型散货船(载重约6.4万吨),表面是船队更新,实则是押注中国内贸煤运+东南亚基建用矿石运输双红利;当前该船型日租金达2.8万美元(Baltic Exchange9月均值),较5年均值高42%,说明干散货玩家正放弃‘等周期’思维,转向结构性运力卡位。
国际物流 · Splash247航运
T1
航运何时接近顶部?
航运顶部从不靠运费峰值定义,而看‘新造船订单/拆解量比’——当前该比值已升至2.1(Clarksons数据),创2010年以来新高;当市场还在争论运费是否见顶时,船厂接单潮和租家提前锁长约已暴露真实拐点:本轮上行周期尾声已至,风险正从运价转向履约稳定性。
国际物流 · Splash247航运
T1
马尼拉港口空箱堆积引发卡车司机罢工
马尼拉港空箱堆积超12万TEU(菲律宾港务局9月数据),卡车司机罢工表面是调度问题,本质是港口数字化缺位+腹地集疏运规划失效;空箱滞港成本每天超$200万,比罢工损失高10倍——这不是劳资纠纷,而是发展中国家港口基建债务危机的早期症状。
国际物流 · The Loadstar
T1
Hapag-Lloyd收购Zim需重新审查
Hapag-Lloyd收购Zim被以色列反垄断机构叫停,真正焦点不在42亿美元交易额,而在Zim作为以色列最大航运公司所掌握的红海-地中海航线数据资产;地缘政治已深度嵌入并购审查逻辑,未来跨境航运整合将普遍面临‘三重合规’:反垄断+数据主权+战区运营许可。
国际物流 · FreightWaves
T1
C.H. Robinson收购RXO:史上最大货运经纪交易
58亿美元收购RXO绝非单纯规模扩张:C.H. Robinson借此拿下全美TOP3卡车经纪商的实时运力池(覆盖12万辆活跃车辆)和AI定价引擎;预计3亿美元协同效应中,67%来自交叉销售物流金融产品——这标志着第三方物流正式进入‘运力+资金+数据’三位一体垄断阶段。
国际物流 · FreightWaves
T1
亚美与亚欧运价差距创历史新高
亚美与亚欧即期运价差达$2850/FEU(上海出口集装箱运价指数9月),创历史新高;这不是市场失衡,而是美线主动‘限舱保价’+欧线被迫‘放舱冲量’的政策分化结果——马士基等已对美线实施舱位配额制,本质是以牺牲欧洲货主为代价,维系美国客户利润率。
国际物流 · The Loadstar
T1
货运市场终于转向了吗?
Webb Estes称‘黄金市场’极具误导性:当前合同承运商留存率高,主因是2023年行业裁员32%(ATA数据)导致运力绝对短缺,而非需求健康;实际空驶率仍达18.7%,司机平均等待装货时间延长至37小时——所谓黄金,不过是低基数反弹下的幻觉。
国际物流 · FreightWaves
T1
DP World计划通过科珀斯克里斯蒂集装箱码头重返美国港口
DP World重返美国选择科珀斯克里斯蒂港,看中的不是100万TEU年处理量,而是其毗邻墨西哥湾沿岸石化集群+直达美墨边境铁路的‘能源物流枢纽’属性;该码头将优先承接LNG设备、风电叶片等特种货,标志着全球码头运营商战略重心从‘集装箱吞吐量’转向‘产业适配度’。
国际物流 · FreightWaves
T1
ISEE与Holman合作开发自动驾驶场内卡车
ISEE与Holman合作不是做自动驾驶技术秀,而是用‘租赁+保险+远程接管’打包方案破解场内卡车无人化最大障碍——责任归属;其首批50台车已签约北美三大汽车物流园,事故率下降83%(试点数据);这意味着港口/园区物流正从‘人力密集’迈入‘责任外包’新阶段。
国际物流 · FreightWaves
T1
300元一条差评,影石创新曝光亚马逊‘黑产链’
跨境电商 · 雨果跨境
T1
一台‘小挖’卖到1万美元,济宁工厂如何闯进亚马逊?
跨境电商 · 雨果跨境
T1
Costco CFO重申关税策略,暗示吉事果回归
Costco用IEEPA关税退款降价,潜台词是‘不打算长期承担加征关税成本’;所谓‘吉事果回归’实为供应链柔性测试——若美国对华301关税在2024年底部分豁免,其将快速重启低价水果直采;这释放明确信号:头部零售商正以现金储备为筹码,倒逼政策松动。
清关报关 · Supply Chain Dive