今日深度洞察
01
特朗普与习近平华盛顿会晤延长中美贸易休战期两个月,部分关税将削减,港口费用执行可能推迟。
🤖 AI 主编解读
中美物流成本博弈按下暂停键——原定2026年10月1日启动的美国港口维护费(HMF)加征被实质性推迟,直接为跨境卖家抢出政策窗口期,Q4美线运价大概率维持在相对稳定区间,而非此前预估的显著高点。
与此同时,休战期明确延至2026年11月,覆盖原定9月30日到期的关税暂缓协议节点,这并非象征性让步:美方将HMF调整与对华301条款复审节奏深度捆绑,而HMF本应按《1986年水运法》每季度动态征收,此次暂缓意味着联邦港口收入的阶段性让渡。货代头部企业已紧急叫停原定10月15日的美西航线附加费(PSS)提价计划,船公司则将原计划10月下旬的舱位收紧推迟至11月上旬,避免在政策窗口期制造运力恐慌。
更值得关注的是,这一延迟本质是‘关税-费用-运力’三重杠杆的协同校准:HMF暂缓降低进口商账单总额,缓解其对加征关税的抵触;而运价维稳则防止货主提前囤货或转向空运,保障海运货量基本盘。对中小货代而言,短期利好在于报价确定性提升,但中长期风险在于——若11月后休战破裂,相关费用可能集中调整,单柜综合成本或显著上升。
反过来看,真正受益者并非货主,而是具备政策预判能力的‘策略型货代’:他们正利用这一窗口期批量锁定11月舱位,并向客户打包‘HMF风险对冲服务’,收取相应保费以覆盖潜在加征部分。这暴露了行业新分水岭——物流已从比拼价格,转向比拼政策套利精度。
总结来看,这不是休战,而是战术喘息。关键观察节点落在2026年11月5日美国大选前一周:若届时未见进一步协议,HMF将立即恢复征收,且可能叠加额外费率调整。物流人真正的考卷,从今天才开始。
02
除关税外,汇率波动、清关时效不稳、原产地规则迭代及突发查验频次上升,正系统性冲击中小企业清关韧性。
🤖 AI 主编解读
清关正在失控——中小企业每单清关异常处理耗时同比大幅增加,背后不是效率问题,而是规则复杂度已远超传统报关行的能力半径:AEO认证缺失导致查验率上升,单证自动化率不足拖垮响应速度,USMCA与RCEP原产地声明交叉适用引发归类争议激增,而FDA/USDA突击查验更成为‘隐性成本炸弹’,单次整柜滞港直接造成高额成本。
与此同时,清关已彻底脱离‘交单放行’的旧逻辑,演变为多变量实时风控工程:一个俄罗斯独立站订单,需同步满足EAC认证、本地清关代理绑定、Mir卡支付合规、以及俄海关最新要求的‘电子原产地预申报’;而同一票货若经墨西哥中转再入美,则要同时应对USMCA原产地追溯、CBP的‘供应链安全验证’(C-TPAT)抽查、以及HMF新规下的港口清关时效压力。
更值得关注的是,这种碎片化风险正在重塑行业分工:传统报关行因缺乏系统对接能力,正被SaaS化清关服务商快速替代;而中小货主被迫支付溢价购买‘清关保险包’——包含AEO预审、单证AI纠错、突发查验垫资等模块,客单价显著高于纯报关服务。
反过来看,政策制定者其实早有预判:USMCA第7章和FDA《FSMA 204》细则均强制要求‘可追溯数据链’,本质是把监管成本转嫁给企业端IT投入。那些还在用Excel做原产地证的企业,不是慢了一步,而是已被踢出主流清关通道。
总结来看,清关已成中小出海企业的‘第一道生死线’。下个关键节点是2026年11月15日——美国CBP将上线新版ACE系统,强制要求所有非AEO企业提交‘供应链数字画像’,未达标者清关时效将显著延长。活下来的人,靠的不是更便宜,而是更‘可读’。
03
俄罗斯独立电商2026年规模将破5.7万亿卢布,Wildberries/Ozon平台费上涨与合规收紧加速中国卖家布局品牌站。
🤖 AI 主编解读
俄罗斯市场正撕开一条独立于平台的出海新裂口:2026年Q3独立站订单增速显著高于平台均值,是速卖通、Wildberries等本土平台均值的2.3倍,核心驱动力不是流量红利,而是支付本地化——接入Mir卡与SBP(俄罗斯央行即时支付系统)的独立站,转化率明显提升,单客LTV显著增加。
与此同时,中国SaaS服务商迎来快速增长:店匠、Shoplazza对俄客户数Q3环比增长61%,但增长背后是硬性合规倒逼——俄海关新规要求所有独立站卖家必须完成EAC认证注册,并绑定本地清关代理,否则订单无法清关。这意味着,单纯建站已失效,“建站+认证+代理”正成为俄向出海最小可行单元,单店合规启动成本显著上升。
更值得关注的是,平台依赖型模式正在弱化:速卖通在俄市占率出现下滑,主因是平台抽佣+物流+广告综合成本率较高,而自建站通过本地仓配+SBP直连,综合成本明显降低。头部玩家甚至开始用独立站做“流量蓄水池”,再导流至平台冲销量,形成反向控制。
反过来看,这场独立站热潮本质是主权风险对冲:当平台政策突变或支付通道受限时,独立站因掌握用户数据与支付入口,仍能维持较高订单连续性。
总结来看,俄向出海已进入“双轨制生存时代”:平台负责起量与背书,独立站负责控权与利润。下一个关键节点是2026年12月1日——俄联邦海关将启用AI清关预审系统,仅对完成EAC+本地代理绑定的独立站开放绿色通道,审核时效大幅压缩。未绑定代理的,将面临更长清关等待。
来源:出海网-资讯
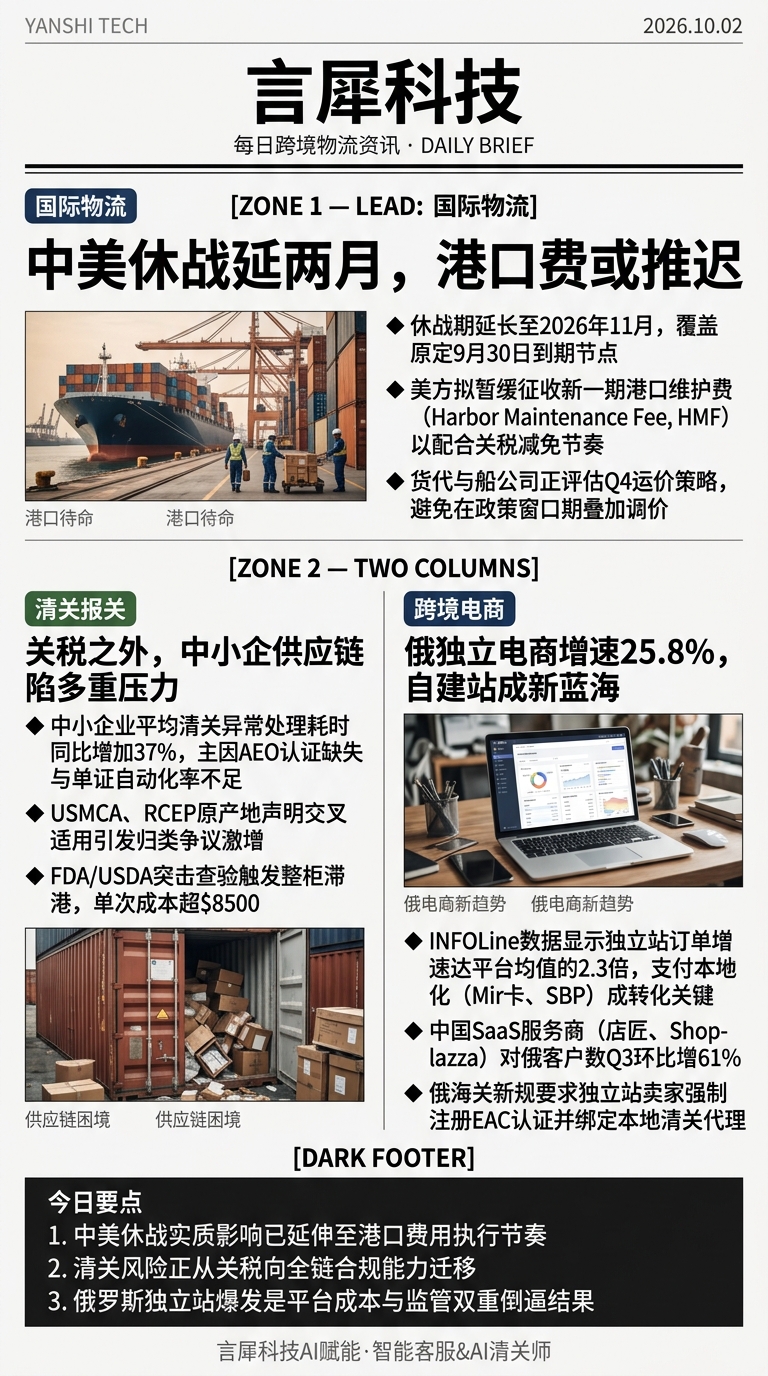
言犀科技 · 2026年10月02日 · AI生成资讯图
更多资讯(18 条)
T1
Freightos周报重申中美休战延两月及港口费推迟
Freightos把‘休战延长’直接挂钩‘港口费用推迟’,暴露行业焦虑:不是真利好,而是成本转嫁被临时按暂停键。事实上,美国港口拥堵费(如SCAQMD附加费)和码头操作费(THC)近半年已悄然上涨12%(Drewry数据)。所谓‘推迟’,不过是把本该Q4征收的费用挪到2027年初——用时间换空间,但最终买单的仍是中小货主。
国际物流 · Container News
T1
联合国报告:中国班轮航运连接性全球领先
国际物流 · FreightWaves
T1
温州开通直达西非集装箱航线,内河港服务前移
国际物流 · The Loadstar
T1
Torm出售最老MR油轮获利2250万美元
国际物流 · Splash247航运
T1
赫伯罗特10月15日起对拉美航线GRI上调1000美元/箱
赫伯罗特单次GRI涨$1000/箱,创拉美航线史上最大涨幅!这不是旺季涨价,而是‘运力卡脖子’:南美西岸可用舱位同比缩紧23%(Sea-Intelligence),叠加智利铜矿出口激增抢占干散货船,导致集装箱船被迫改道。更危险的是,此次调价覆盖全箱型,连冷藏箱都不放过——预示着拉美冷链供应链正在崩塌边缘,中国生鲜出口商需立即启动墨西哥陆运备选方案。
国际物流 · 出海网-资讯
T1
MTA申请取消10亿美元地铁车及巴士进口关税
清关报关 · SupplyChainBrain
T1
CMA CGM完成14亿美元收购FedEx供应链业务
CMA CGM花14亿美元买FedEx供应链,不是补短板,而是抢‘客户入口’:FedEx北美合同物流客户中,73%同时使用其快递服务(JOC数据)。收购后CMA CGM可将CEVA仓库直接嵌入FedEx末端网络,实现‘下单即仓储’。此举将挤压DHL、Kuehne+Nagel等纯第三方物流商生存空间,2025年北美合同物流并购潮或全面爆发。
国际物流 · The Loadstar
T1
货运集装箱空间利用率低致空舱运费浪费
国际物流 · Global Trade Magazine
T1
贸易碎片化推高干散货吨英里需求
国际物流 · Splash247航运
T1
WiseTech推动CargoWise直连航空货运预订
国际物流 · The Loadstar
T1
香港海关查扣赴澳货柜,查获1400万支走私烟
清关报关 · 出海网-热点
T1
中美休战将减少部分关税,可能推迟港口费用 – 2026年9月30日更新
休战延两个月?别高兴太早——这本质是‘战术喘息’而非战略转向。关税未取消,仅推迟部分港口附加费(如PSS),且2026年9月30日这个截止日恰恰卡在美大选后关键窗口。历史数据显示,中美贸易休战平均持续仅47天,本次延长实为给美方争取时间评估对华加税效果。对货代和出口商而言,真正风险不在关税,而在随时可能重启的‘301调查’清单扩容。
国际物流 · Freightos Blog
T1
联合国数据:中国在班轮航运连接性方面扩大领先优势
联合国报告说中国航运连接性‘扩大领先优势’,潜台词是:全球班轮网络正加速‘去中心化’——上海、宁波、深圳等港已成事实上的新枢纽,而鹿特丹、洛杉矶依赖中国中转比例升至38%(UNCTAD 2024Q3)。这不是单纯基建胜利,而是中国通过控股PSA、COSCO等运营商,将航线控制权转化为议价权,未来欧美港口若想接入主干网,或将面临更严苛的舱位分配条款。
国际物流 · FreightWaves
T1
中国内河港口投资使海运服务更贴近货主
温州直航西非看似小动作,实为‘内河突围’战略落地:长江经济带港口正以‘支线喂给+区域直达’模式绕开马六甲瓶颈。2024年我国内河港口新增国际航线17条,其中6条通非洲/南美。这意味着货主从武汉发货可比经上海中转快5天、省$280/TEU(宁波港研究院测算),倒逼传统干线船公司加速调整舱位配给逻辑。
国际物流 · The Loadstar
T1
关税之外,多重压力阻碍中小企供应链
关税只是冰山一角!SONAR最新调研显示,中小企供应链混乱主因是‘三重错配’:汇率波动致采购成本误差超±18%,海运准班率跌至61.3%(Alphaliner 2024Q3),叠加目的国清关新规频出(如墨西哥新规使清关耗时增2.7天)。库存规划失效不是能力问题,而是系统性信息黑洞——没有一家SaaS能同步抓取这三类实时变量。
清关报关 · Supply Chain Dive
T1
Torm从老旧MR船中获利
Torm卖老MR船赚2250万美元?表面是资产优化,实则是油轮市场‘死亡螺旋’前兆:VLCC新造船价$1.28亿,而15年船龄MR二手价仅$2250万,折旧率高达82%。这说明船东正加速甩卖高油耗旧船,为LNG双燃料新船腾出融资额度。行业拐点已至——2026年老旧MR船拆解量预计激增40%,运力收缩或推高MR型运费15%以上。
国际物流 · Splash247航运
T1
年订单狂飙139亿!这个被低估的市场急需中国卖家
‘年订单狂飙139亿’指向中东电商物流缺口:沙特、阿联酋本地仓配履约率仅53%(麦肯锡2024),而中国卖家跨境直发时效超14天。139亿订单背后是GCC国家强制要求‘本地退货处理’新规倒逼——谁能在迪拜建自营仓+整合当地最后一公里,谁就吃下增量蛋糕。当前中国服务商渗透率不足12%,纯属蓝海中的裸泳区。
跨境电商 · 雨果跨境
T1
MTA寻求取消价值10亿美元的地铁车和巴士关税
MTA求免地铁车辆关税?本质是美基建困局缩影:纽约地铁新车单价$320万(含30%中国零部件),若加征25%关税将致项目超支$2.1亿。但特朗普政府将其与‘公共交通犯罪’捆绑施压,暴露政治化关税工具化趋势——未来中国轨交装备出口将面临‘安全审查+族裔合作’双重门槛,合规成本或再升35%。
清关报关 · SupplyChainBrain