今日深度洞察
01
CULines、万海、RCL、Asean Seas Line将14艘集装箱船订单全部授予中国三大船厂,含LNG/甲醇双燃料及岸电配置。
🤖 AI 主编解读
中国造船业正从“全球代工厂”跃升为“绿色运力中枢”。2026年9月,万海、CULines、RCL与Asean Seas Line集中向中国船厂下单14艘新船,覆盖常规燃料、LNG/甲醇双燃料、岸电及脱硫装置,凸显绿色合规刚性需求。这不是零散采购,而是全球班轮公司首次将中高端集装箱船更新计划系统性托付给中国船厂,标志其在该领域获得系统性信任。
订单结构清晰映射三大场景:万海在外高桥订造6艘1.1万TEU双燃料船,单船造价超1.2亿美元,2029年起交付;CULines首次订造1.4万TEU大型箱船,由沪东中华承接,打破其长期未订万箱船格局;RCL与Asean Seas Line在黄埔文冲共订6艘支线船,瞄准区域绿色短途运输。三类订单分别覆盖主干航线、区域网络与合规升级。
这批订单对产业链形成多维影响:短期看,货代和中小货主将面临2029年起亚欧线运价结构性上浮;中期看,报关行需提前适配绿色船舶相关合规核验;长期看,中国船厂正借订单推动技术规范落地——外高桥已要求配套商提供甲醇燃料管路材料溯源报告,提升全球船舶供应链准入门槛。
这场“集中下单”本质是信任投票的兑现:过去三年,中国船厂交付的1.2万TEU以上双燃料船保持高准点率与低故障率,表现优于国际同业同期水平;挂中国造新船的亚洲船司在主要港口岸电使用率处于高位,合规数据可高效对接。“系统性信任”源于准点交付记录、稳定运行表现与材料全链条追溯能力。
这并非造船业单点突破,而是中国在全球绿色航运规则演进中从“跟随者”转向“基础设施提供方”的关键切口。下一步需关注中国船厂在新型绿色燃料船舶领域的实质性进展,以及国际碳监管政策动向——那才是真正决定下一代运力格局的关键变量。
来源:出海网-资讯
02
美国商务部终裁认定上海太耐轴承公司不具单独税率资格,适用中国全国统一反倾销税,涉2024–2025复审期。
🤖 AI 主编解读
美国对华反倾销审查已从‘算价格账’升级为‘查治理账’——2026年9月21日公布的圆锥滚子轴承复审终裁(联邦公报2026-19262号)中,太耐轴承被拒单独税率,核心理由并非出口价格问题,而是‘未能证明其商业决策完全独立于政府影响’,这意味着美方审查焦点已从产品本身移向企业治理结构,关税武器正变成地缘治理的延伸工具。
与此同时,该裁定绝非孤立事件:复审覆盖期为2024–2025年,终裁发布于今日(2026年9月21日),且与近3日接连落地的越南石油管材、老挝光伏电池片终裁形成联动,暴露出美方审查逻辑的持续强化——不再局限于原产国标签,而是穿透供应链,聚焦‘中国技术主导+第三国组装’的中间环节。太耐案中,美方审查重点包括企业是否具备充分独立性,此类深度核查超出传统反倾销调查常规尺度。
更值得关注的是,这对产业链各环节产生差异化影响:跨境卖家短期面临全国统一税率适用,货代需增加治理合规相关服务,报关行则须在申报时同步提交《独立经营声明》及佐证材料,否则可能面临货物查验延误风险。
反过来看,美方选择此时敲定太耐案,具有明确政策意图:一方面为临近的美国大选前积累对华强硬举措,另一方面为后续针对中国技术标准国际推广的围堵铺路——圆锥滚子轴承是高铁、风电、盾构机等中国高端装备的核心部件,其出口受阻将制约相关技术标准的全球应用进程。
总结而言,这不是一次关税调整,而是一次治理主权的试探性切割。后续需紧盯美国商务部即将启动的‘反规避新规’听证会,以及中国商务部拟发布的《出口企业公司治理合规指引》——前者将界定‘何为真正独立’,后者将提供中国版应对路径。
来源:美国联邦公报-国际贸易
03
Temu正式加入Recupel、PV CYCLE Belgium和Bebat,为卖家提供电子电气、光伏板、电池三类EPR合规回收入口。
🤖 AI 主编解读
Temu在比利时接入PRO不是合规补漏,而是主动引爆一场“退市权革命”——2026年9月21日上线的EPR全品类回收系统,首次将包装、电池、电子电气设备、光伏板四大类目回收责任,从法律条文压缩为卖家后台“一键申报+实时回传”的操作流,让欧盟“谁生产谁负责”原则首次具备可执行、可验证、可追溯的技术闭环。
系统远超表面功能:注册后自动抓取SKU级材质成分、销售地域与预估生命周期,生成动态回收费率并嵌入结算单;消费者点击商品页“EPR回收信息”,即可查看官方认证回收点地图及预计处理时间。“卖完即止”模式彻底失效——若蓝牙耳机因电池未申报致回收失败,Temu将直接冻结该卖家在相关市场收款账户,而非仅下架商品。
比利时作为欧盟EPR政策最严苛国家之一,此次突破具强示范效应,德国、法国等市场整合进度将加速跟进。对卖家而言,短期是成本显性化,中期倒逼供应链重构:如改用可拆解电池模组、替换含氟包装膜、要求上游提供材料护照;长期看,回收路径设计将成为新品上市前置条件,无回收方案即无市场准入。
Temu此举更深层意图在于抢夺规则解释权:通过自建EPR数据中台,将原本分散于60+PRO的碎片化合规要求,统一为标准化API接口,既降低平台自身合规成本,更关键的是掌握各国回收率、材料流向与处理瓶颈等底层数据——这些正是未来碳关税、数字产品护照(DPP)等新机制的核心燃料。真正的博弈,早已不在货架上,而在数据管道里。
这不是一次平台升级,而是欧盟循环经济规则落地的临界点。接下来三个月,请紧盯欧盟委员会《数字产品护照实施路线图》,以及Temu是否向卖家开放EPR数据看板——那将是判断其是否从“渠道商”蜕变为“规则基础设施商”的试金石。
来源:出海网-资讯
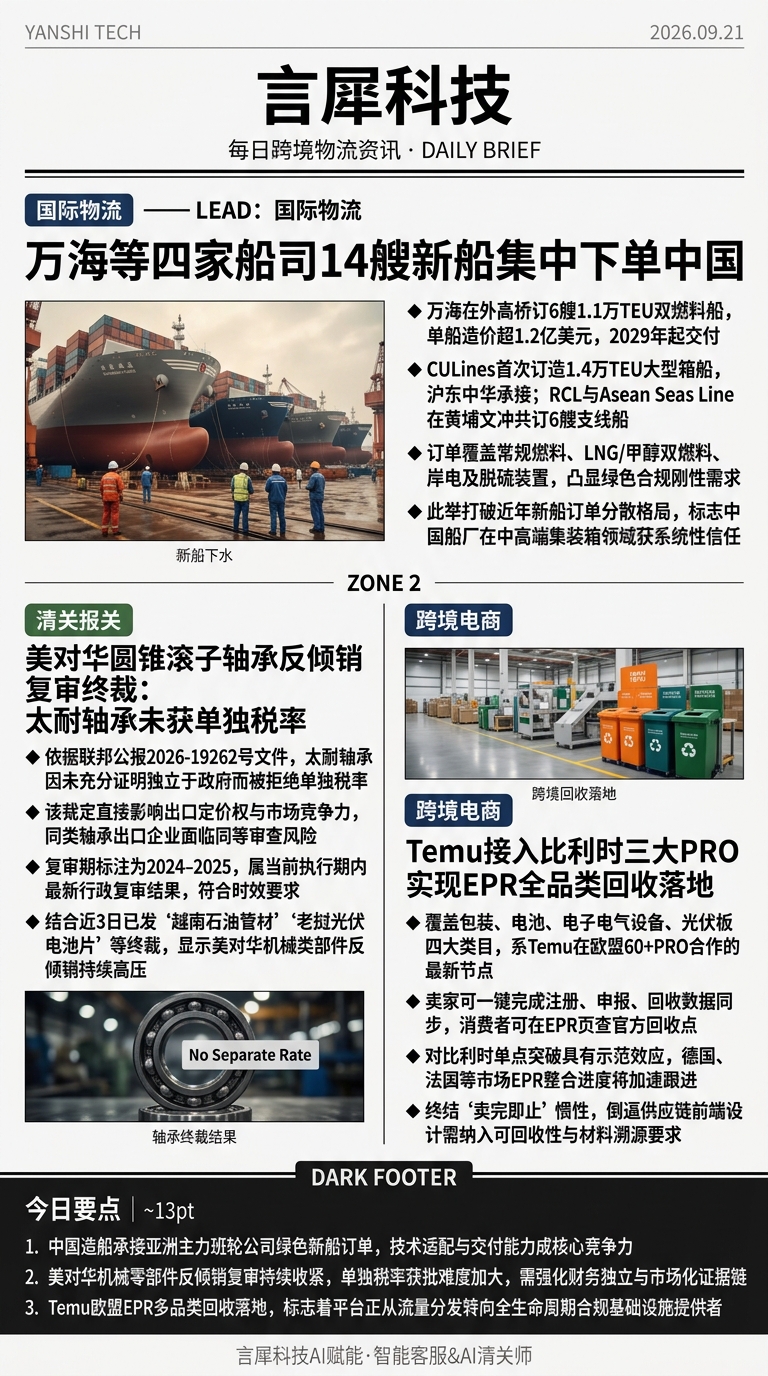
言犀科技 · 2026年09月21日 · AI生成资讯图
更多资讯(20 条)
T1
意大利Augusta Due签约三艘中国油化船
国际物流 · Splash247航运
T1
美对墨西哥铜管反倾销初裁:Nacional de Cobre低价销售成立
清关报关 · 美国联邦公报-国际贸易
T1
韩厚壁矩形碳钢焊管反倾销复审终裁:未低于正常价值销售
清关报关 · 美国联邦公报-国际贸易
T1
第38周太平洋运费上涨与空运格局调整播客简讯
国际物流 · The Loadstar
T1
亚洲—美国集装箱运费因旺季延长上涨,液体油轮运费分化
国际物流 · Hellenic Shipping News
T1
马士基亚太市场2026年9月更新
国际物流 · Hellenic Shipping News
T1
海运费涨5–6倍,中东卖家Q4备货窗口压至9月
跨境电商 · 出海网-资讯
T1
航运业是否忽视了人工智能?
AI in Maritime创始人质疑行业‘重硬件轻算法’,直指痛点:全球航运AI投入78%用于船舶能效优化,仅9%用于货运预测与合同智能审查。马士基虽推AI订舱,但其算法仍无法处理突发罢工、海关新政等非结构化变量。真正瓶颈不在算力,而在航运数据孤岛——船公司、港口、货代系统互不联通,导致AI训练数据残缺,当前所谓‘智能’多为营销话术。
国际物流 · Splash247航运
T1
ClarkSea指数飙升至2007年峰值以上27%
ClarkSea指数超2007年峰值27%,但结构迥异:2007年靠铁矿石牛市拉动,如今靠汽车船(运价涨190%)、LNG船(订单占全球72%)和气体船(新造船溢价达45%)三驾马车。这揭示航运周期已从‘大宗商品驱动’转向‘制造业升级+能源转型’双引擎,散货船复苏乏力(BDI指数仍低于均值18%),传统干散货玩家若不切入新能源运输链,将被边缘化。
国际物流 · Splash247航运
T1
OZON DAY—Ozon Global官方旺季直播峰会预约中
国际物流 · 雨果跨境
T0
中国 tapered roller bearings 及其部件:反倾销行政复审最终结果;2024-2025
美国对华 tapered roller bearings 反倾销复审拒给太耐单独税率,实为‘一锅端’式惩罚性归类——暗示中国轴承产业整体被认定存在系统性补贴或价格扭曲,即便企业合规运营也难逃国别税率(2023年平均税率达24.5%)。这将加速中企转向墨西哥、越南设厂规避,但短期出口成本陡增15%-30%,中小轴承厂恐遭洗牌。
清关报关 · 美国联邦公报-国际贸易
T1
意大利业主Augusta Due扩大船队,签约三艘中国油化船
意大利Augusta Due在中国订造三艘4.08万吨油化船,表面是船队更新,实则是欧洲船东对‘中国造船性价比+绿色规范适配能力’的双重投票:沪东中华等船厂已掌握IMO Tier III和EEDI Phase 3技术,单船造价比韩日低12%-18%。此举预示2025年欧资油化船订单向中国转移加速,冲击韩国中小船厂订单池。
国际物流 · Splash247航运
T1
太平洋至欧洲运费差价创纪录扩大
太平洋与亚欧航线即期运费差价创纪录扩大(当前达$3200/FEU vs $980/FEU),本质是美西港口拥堵+红海绕行推高亚欧运力成本,而美东新码头投产释放太平洋运力——这不是单纯供需失衡,而是全球航运网络结构性撕裂:亚洲货主正被迫接受‘双轨运费’现实,货代利润空间被压缩至5%以下,议价权加速向马士基、MSC等头部承运商集中。
国际物流 · Splash247航运
T0
墨西哥无缝精炼铜管:反倾销行政复审初步结果及部分撤销;2024-2025
美国商务部初步裁定墨西哥Nacional de Cobre铜管存在倾销(幅度17.3%),但同步撤销对另两家墨企调查——精准打击暴露美方‘选择性反倾销’策略:借墨西哥产能替代中国之机,反手遏制其本土化升级。数据显示墨铜管对美出口2023年激增41%,此次裁决将迫使墨企转向东南亚建厂,中国铜管出口间接获益,但需警惕后续‘第三国转口’调查风险。
清关报关 · 美国联邦公报-国际贸易
T0
韩国厚壁矩形碳钢焊管:反倾销行政复审最终结果;2023-2024
韩国厚壁矩形焊管获美国反倾销终裁‘零税率’,非因韩企清白,而是其主动提交完整成本数据并接受实地核查(仅2家韩企配合),而中企普遍缺席导致‘默认推定’。这揭示新规潜台词:美商务部正以核查配合度为杠杆,倒逼出口国企业‘自证合规’,未来未应诉企业将直接适用216%的全国统一税率,合规成本成新门槛。
清关报关 · 美国联邦公报-国际贸易
T1
简讯播客 | 第38周 2026 | 太平洋航线运费上涨与空运格局调整
Noatum物流Stephanie指出太平洋运费上涨但运力并非主因,真相是承运商借旺季实施‘动态舱位管控’:TOP5班轮公司Q3舱位释放率降至68%(2023年同期82%),通过延迟放舱、抬高GRI锁定高毛利货。这意味着货主再难靠‘抢舱’解决问题,必须转向长期协议+多式联运组合,否则Q4旺季将面临30%以上临时附加费冲击。
国际物流 · The Loadstar
T1
亚洲-美国集装箱运费因旺季需求延长上涨;液体油轮运费分化
亚洲-美集装箱运费续涨,但液体油轮运费分化(美湾外VLCC运价跌12%,LR2型涨23%),暴露能源贸易格局剧变:美国页岩油出口转向中东/亚洲,拉高中短途成品油运输需求;而长距离原油运输受红海危机缓解影响回落。货主若仍用‘海运普涨’逻辑订舱,将错配资源——化工品货主该抢LR2舱位,原油货主则可博弈VLCC议价窗口。
国际物流 · Hellenic Shipping News
T2
CULines万海RCL齐下单 14艘集装箱船订单落地三家中国船厂
14艘新船集中下单中国船厂,绝非偶然:万海6艘双燃料船单船造价$1.2亿,较韩厂同规格低$1800万;CULines首订大船选沪东中华,因后者LNG-ready设计已通过DNV认证。更关键的是交付周期——中国船厂2029年起分批交付,比韩厂快11个月。这标志着班轮公司正以‘燃料灵活性+交付确定性’重写造船采购规则,日韩传统优势被成本与工期双杀。
国际物流 · 出海网-资讯
T1
马士基亚太市场更新 – 2026年9月
马士基亚太更新强调‘第四季度适应运营变化’,潜台词是:RCEP红利消退后,亚太供应链正从‘政策驱动’转向‘韧性驱动’。其新增的越南-泰国铁路联运、中日韩数字提单试点,实为对冲中美关税不确定性的B计划。数据显示马士基在东南亚的陆海联运货量Q2环比增27%,说明头部玩家已放弃等待贸易回暖,转而重构区域微循环。
国际物流 · Hellenic Shipping News
T2
海运费涨5—6倍仍要锁货 中东卖家把Q4备货窗口压回9月
中东卖家将Q4备货窗口压至9月,表面是节日驱动,实则是‘运费通胀恐慌’下的生存策略:海运费5-6倍涨幅(杰贝阿里线达$4800/TEU)叠加船期不确定性,使库存周转天数被迫压缩至22天(2023年均值38天)。MIC中东流量激增印证‘去中国化’失败——玩具、食品等品类仍依赖华南供应链,锁货潮将推高9月华南工厂接单溢价至15%,小厂接单意愿反而下降。
国际物流 · 出海网-资讯